La TVA – d'un arrêté d'urgence à un impôt de plusieurs milliards
Ce qui avait commencé en 1941 comme une mesure extraordinaire pour financer les conséquences de la guerre est aujourd'hui l'une des principales sources de recettes de la Confédération. L'histoire de la taxe sur la valeur ajoutée montre comment un impôt limité dans le temps est devenu une charge durable pour les consommatrices, les consommateurs et les entreprises.
Quiconque fait ses courses, mange au restaurant, mandate un artisan ou recourt à un service la paie presque toujours : la taxe sur la valeur ajoutée. Pour la plupart des gens, elle va de soi – et c'est précisément pourquoi il vaut la peine de se pencher sur son histoire.
Car la TVA actuelle est encore relativement jeune. Son prédécesseur, l'impôt sur le chiffre d'affaires (ICHA), a été introduit en 1941, pendant la Seconde Guerre mondiale. La Suisse faisait alors face à d'énormes défis financiers. Les dépenses militaires avaient fortement augmenté et, dans le même temps, la Confédération avait besoin de moyens supplémentaires pour soutenir des secteurs économiques en difficulté. Le Conseil fédéral estimait que l'équilibre des finances ordinaires était menacé.
L'ICHA a donc été conçu comme un « impôt de déficit » limité dans le temps. Il devait aider à faire face à des charges financières extraordinaires. Mais l'impôt, pensé à l'origine comme une solution transitoire, est devenu une source de recettes permanente de la Confédération.
Le chemin vers la TVA moderne
Avec le développement économique, l'impôt sur le chiffre d'affaires a de plus en plus montré ses limites. Il frappait les marchandises, tandis que les services n'étaient qu'imparfaitement saisis. En outre, le système pouvait entraîner des impositions multiples le long des étapes de production et de commerce.
Dans les années 1970, un débat intense s'est donc engagé sur une réforme de fond. Une commission d'experts a présenté son rapport final en 1974. Politiquement, l'introduction d'une taxe sur la valeur ajoutée restait toutefois controversée. Trois projets ont échoué dans les urnes en 1977, 1979 et 1991.
Ce n'est que le 28 novembre 1993 que le peuple et les cantons ont accepté l'introduction de la TVA. Elle est finalement entrée en vigueur le 1er janvier 1995, en remplacement de l'impôt sur le chiffre d'affaires.
Le nouveau système a apporté des changements importants. La TVA frappe en principe la consommation de biens et de services. Les entreprises peuvent déduire, au titre de l'impôt préalable, la taxe payée sur leurs prestations en amont. Cela doit empêcher que l'impôt ne s'accumule à chaque étape de production et de commerce.
Le taux normal était à l'origine de 6,5 %, le taux réduit de 2 %. Un taux spécial a ensuite été introduit pour les prestations d'hébergement.
Un impôt qui n'a cessé de croître
L'introduction de la TVA n'a cependant pas mis fin à l'évolution des taux. Au contraire : au cours des décennies suivantes, l'impôt a été adapté et relevé à plusieurs reprises.
En 1999, le taux normal a été relevé d'un point de pourcentage, à 7,5 %, pour financer l'AVS et l'AI. D'autres adaptations ont suivi, notamment pour financer les grands projets ferroviaires et l'assurance-invalidité. Le taux normal est entre-temps monté à 8,0 % avant d'être abaissé à 7,7 % en 2018. La hausse la plus récente est intervenue le 1er janvier 2024 : le taux normal est passé de 7,7 à 8,1 %, le taux réduit de 2,5 à 2,6 % et le taux spécial pour l'hébergement de 3,7 à 3,8 %. Le taux normal a ainsi augmenté de près d'un quart depuis l'introduction de la TVA.
Qui supporte l'impôt ?
La TVA est un impôt sur la consommation. Les entreprises la perçoivent auprès de leurs clientes et clients et la reversent à la Confédération. Économiquement, elle est en principe supportée en fin de compte par les consommatrices et les consommateurs.
C'est ce qui rend la TVA particulièrement attrayante pour l'État : elle touche une très large partie de la population et génère des recettes considérables. Elle est aujourd'hui la deuxième source de recettes de la Confédération.
Du point de vue du BDS, c'est précisément cet effet très large qu'il faut considérer d'un œil critique. Car la TVA est due lors de la consommation – que l'on dispose d'un revenu élevé ou modeste. Quiconque doit consacrer la plus grande partie de son revenu aux dépenses courantes ne peut guère y échapper.
S'y ajoute la charge administrative. Les entreprises doivent saisir, décompter et documenter correctement l'impôt. Pour les petites entreprises en particulier, cela représente un travail et des coûts supplémentaires.
Le mythe de la « petite » hausse d'impôt
Lors d'une hausse de la TVA, on avance souvent de petits pourcentages. La différence entre 7,7 et 8,1 points de pourcentage semble d'abord modeste. En réalité, la charge pesant sur la consommation a pourtant augmenté.
Il ne faut pas oublier non plus que la TVA n'est que l'une des nombreuses taxes, redevances et impôts que paient les citoyens et les entreprises. Pour une personne, une hausse isolée peut sembler minime. Dans leur ensemble, les charges ne cessent toutefois de croître.
Dans le même temps, l'État profite de la croissance de la production économique et de la hausse des dépenses de consommation. Un taux d'imposition plus élevé devient ainsi vite un système qui s'auto-alimente : davantage de recettes permettent davantage de dépenses, et davantage de dépenses créent une pression politique pour de nouvelles recettes.
Pas de nouvelles hausses de la TVA aux dépens des contribuables
L'Association des contribuables (Bund der Steuerzahler) s'oppose donc à de nouvelles hausses de la TVA. Avant que l'État n'exige des milliards supplémentaires des contribuables, il doit examiner ses propres dépenses. Une hausse d'impôt ne doit pas devenir le moyen le plus simple de résoudre les problèmes structurels du budget fédéral. Quiconque réclame des recettes supplémentaires doit d'abord expliquer pourquoi les moyens existants ne suffisent pas et où se trouvent les possibilités d'économies.
L'histoire de la TVA en fournit justement une leçon importante : ce qui a été introduit comme impôt temporaire pour surmonter une crise extraordinaire peut, en quelques décennies, devenir une charge durable de plusieurs milliards.
L'État ne doit pas s'habituer à ce que la hausse des dépenses soit automatiquement financée par des impôts plus élevés. Une politique financière responsable commence du côté des dépenses.
Pour le BDS, il en va donc ainsi : ne pas d'abord augmenter les impôts, mais d'abord examiner les dépenses. Ne pas sans cesse ouvrir de nouvelles sources de recettes, mais fixer des priorités. Et ne pas considérer chaque dépense publique supplémentaire comme inévitable.
La TVA est peut-être aujourd'hui une source de recettes centrale de la Confédération. C'est précisément pour cela qu'elle a besoin d'une limite claire. La solution à un problème de dépenses ne peut pas toujours être une charge plus lourde pour les contribuables.
Encadré : pourquoi la TVA est-elle plus basse en Suisse que dans l'UE ?
Dans l'Union européenne, les taux de TVA sont parfois nettement plus élevés. L'une des raisons est que l'UE impose un taux minimal de 15 %. Le taux le plus bas de l'UE est celui du Luxembourg avec 16 %, le plus élevé celui de la Hongrie avec 27 %. En moyenne, le taux s'élève à 22 % dans l'UE.
Une autre raison du taux comparativement bas en Suisse est la retenue budgétaire. Le frein à l'endettement empêche les dépenses excessives et impose la discipline budgétaire. De plus, la TVA ne peut pas simplement être relevée : toute hausse d'impôt doit, en tant que modification constitutionnelle, être obligatoirement approuvée par le peuple. Pour cela, le monde politique doit avancer des raisons solides afin de convaincre les citoyens d'accepter un relèvement des taux.
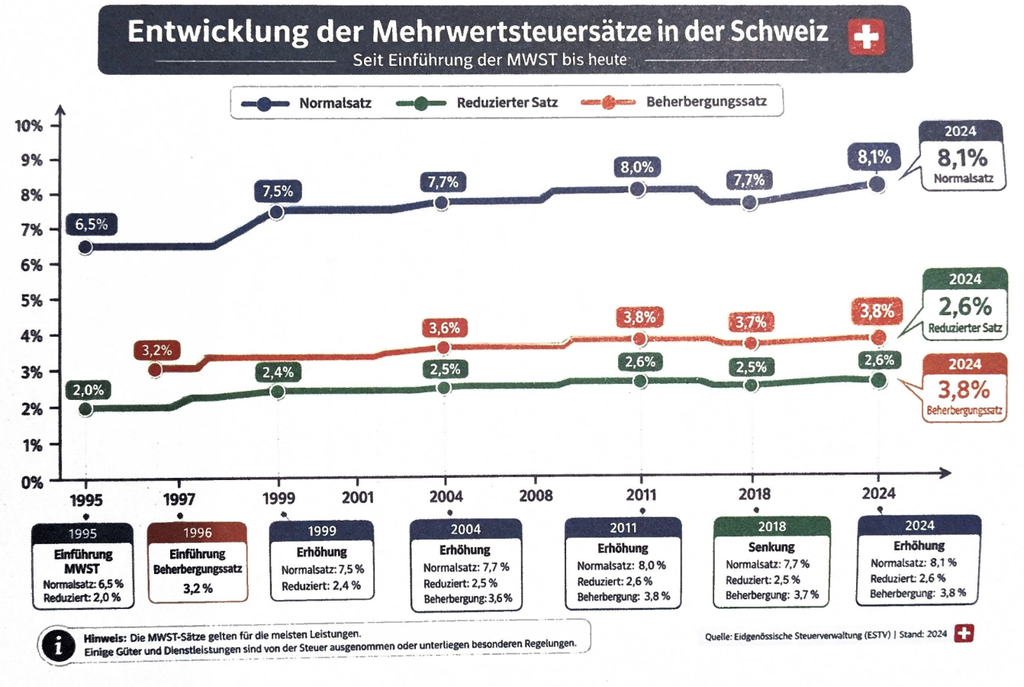
Graphique : évolution des taux de TVA en Suisse (depuis l'introduction de la TVA)
| Année | Événement | Taux normal | Réduit | Hébergement |
|---|---|---|---|---|
| 1995 | Introduction de la TVA | 6,5 % | 2,0 % | – |
| 1996 | Introduction du taux d'hébergement | – | – | 3,2 % |
| 1999 | Hausse | 7,5 % | 2,4 % | – |
| 2004 | Hausse | 7,7 % | 2,5 % | 3,6 % |
| 2011 | Hausse | 8,0 % | 2,6 % | 3,8 % |
| 2018 | Baisse | 7,7 % | 2,5 % | 3,7 % |
| 2024 | Hausse | 8,1 % | 2,6 % | 3,8 % |
Remarque : les taux de TVA s'appliquent à la plupart des prestations. Certains biens et services sont exclus de l'impôt ou soumis à des règles particulières.
Source : Administration fédérale des contributions (AFC) | État : 2024
Source – avec l'aimable autorisation de / impressum : Das Steuerzahler-Bulletin, édition de septembre 2026. Bund der Steuerzahler BDS, 8000 Zurich. Mise en page : Optinovum GmbH, 3018 Berne. Impression : Coloroffset AG, 3012 Berne. Images/graphiques : unsplash.com, IA
Remarque de Robert Nef sur le financement de l'AVS par la TVA
Une pseudo-prévoyance collective insouciante
Dans le cadre de la votation sur le financement de la 13e rente AVS, on passe sous silence le problème fondamental : le système de répartition au détriment des générations futures, face à une natalité en baisse. C'est une forme dangereuse de refoulement collectif de la rareté, et elle remet en question une tradition socioculturelle profondément ancrée depuis des millénaires : nos enfants doivent vivre au moins aussi bien – et si possible mieux – que nous. C'est une aspiration qui, en tant que « principe espérance », se retrouve rétrospectivement de manière presque continue dans l'histoire de l'humanité, chez les peuples dits primitifs comme chez les peuples civilisés du monde entier. Le soin apporté au « patrimoine hérité et propre » est donc un bien culturel transmis. Il repose d'une part sur le souci de la durabilité et, d'autre part, sur une capacité d'apprentissage collective, socioculturelle et intergénérationnelle.
Repousser des problèmes non résolus sur les générations futures et léguer, de manière étatisée, des montagnes de dettes collectives en est en revanche l'exact contraire. On peut – en termes mesurés – parler du principe « peace for our time », plus crûment de « après nous le déluge ». Ce « procédé de non-résolution des problèmes », qui consiste à repousser collectivement des résultats déplaisants, est récent. Il est caractéristique de l'État redistributeur incontrôlé, qui se présente paradoxalement comme un État de prévoyance, alors que sa prévoyance repose sur un endettement guère plus contrôlé au détriment des générations futures.
Robert Nef