Täglich grüsst das Murmeltier – Die Prämienfalle in der Schweiz
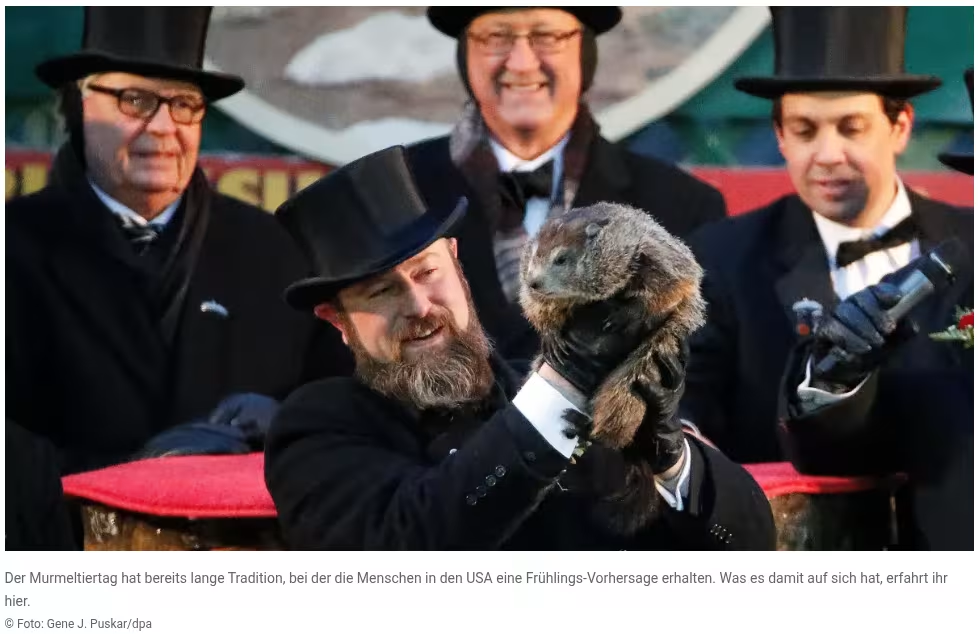
Die Krankenkassenprämien steigen Jahr für Jahr. Politiker versprechen Entlastung, die Medien verkünden Schreckensmeldungen – und wir alle wissen: nächstes Jahr kommt wieder dasselbe Theater. Es ist wie im Film ‘Und täglich grüsst das Murmeltier’.
Historischer Hintergrund
Bis 1996 war die Krankenversicherung in der Schweiz freiwillig. Wer wollte, konnte sich absichern – wer nicht wollte, riskierte es. Die Landschaft war bunt: 1965 existierten fast 1000 Krankenkassen, 1990 immerhin noch 245. Viele waren genossenschaftlich, kirchlich oder lokal organisiert. Kurz: Es gab Wettbewerb, Vielfalt und auch die Freiheit, es bleiben zu lassen. Die Versicherungen konnten die Leistungen selber gestalten.
Dann kam das Krankenversicherungsgesetz (KVG). Am 1. Januar 1996 trat es in Kraft, getragen von SP, Grünen und CVP, mit Unterstützung eines Teils der FDP. Die Parolen klangen verlockend: „Solidarität für alle! Sicherheit für alle! Bezahlbar für alle!“ Gegner warnten vor Kostenexplosion und Zwangssozialismus, doch sie wurden als unsolidarisch abgetan.
Die Folgen sind längst bekannt: Seit 1996 haben sich die Prämien mehr als verdoppelt, während die Löhne nur um etwa 20 bis 30 % gestiegen sind. Die Zahl der Kassen schrumpfte dramatisch, heute sind es nur noch wenige Konzerne. Und obwohl sie verschiedene Namen tragen, verkaufen sie alle dasselbe Produkt: eine staatlich regulierte Grundversicherung. Einheitskasse mit vielen Logos.
Die Situation heute
Jedes Jahr berechnen die Kassen ihre Prämien. Doch frei sind sie dabei nicht. Jede Berechnung landet auf dem Tisch des Bundesamts für Gesundheit (BAG). Dort wird geprüft, korrigiert und genehmigt. Erst danach dürfen die Zahlen veröffentlicht werden. Unterschiede gibt es nur nach 43 Prämienregionen, nach Alter und nach Modellwahl (Hausarzt, HMO, Telmed). Einkommen, Risiko oder Lebensstil spielen keine Rolle.
Die Kostenentwicklung zeigt das Ausmass: Von durchschnittlich rund 4’000 Franken pro Kopf 1996 auf über 8’000 Franken 2023. Eine Verdoppelung. Und weil die Prämien das nicht mehr allein tragen, füllt der Staat die Lücken mit Subventionen. Rund ein Viertel der Bevölkerung erhält heute Prämienverbilligungen – bezahlt aus Steuergeldern. Das heisst: Wir zahlen doppelt, über Prämien und über Steuern.
Wohin fliesst das Geld konkret?
- In die medizinischen Leistungen: Spitäler, Ärzte, Medikamente, Pflege.
- In die Tarifstrukturen: jedes Röntgenbild, jede Blutuntersuchung wird nach festem Muster abgerechnet.
- In die Verwaltung der Versicherungen: riesige Back-Offices, Abrechnungszentren, Marketingbudgets.
- In Zusatzgewinne: denn bei der Grundversicherung sind Margen klein, aber Zusatzversicherungen sind hochprofitabel – und die Kunden bleiben, weil sie ohnehin im System gefangen sind.
Das Ergebnis: Alle Akteure profitieren irgendwie – Ärzte und Spitäler von garantierten Zahlungen, Versicherer von gesichertem Geschäft.
Und obendrauf die Politik und Bürokratie: Beamte im BAG, kantonale Stellen, Kommissionen und Arbeitsgruppen, die sich im Labyrinth der Regulierung bestens eingerichtet haben.
Nur einer verliert sicher: der Prämienzahler.
Das Problem
Das Grundversicherungssystem ist eine Einheitskasse im Schafspelz. Wettbewerb? Illusion. Alle Produkte sind gleich, Unterschiede gibt es nur im Logo. Versicherer müssen sich nicht anstrengen – sie reichen die Kosten einfach weiter. Ärzte und Spitäler haben keinen Anreiz zur Zurückhaltung, denn jede Behandlung bringt Umsatz. Patienten sind abgesichert und konsumieren, weil es ohnehin bezahlt wird. Und die Politik verteilt grosszügig Subventionen, feiert sich dafür als Retter – und vergisst zu erwähnen, dass sie selbst der Hauptverursacher der Kostenexplosion ist.
Kurz: Ein perfekter Kreislauf, in dem alle profitieren – Versicherer, Ärzte, Spitäler, Bürokraten, Politiker. Nur einer verliert garantiert: der Prämienzahler.
Die Lösung
Die Wahrheit ist unbequem: Mit noch mehr Staat lässt sich dieses System nicht retten. Jeder weitere Eingriff verschärft nur das Problem. Die einzige Lösung heisst: Freiheit.
- Kein Obligatorium mehr: Jeder entscheidet selbst, ob und wie er sich versichern will.
- Kein Leistungskatalog: Versicherer entwickeln ihre eigenen Produkte. Kunden wählen, was ihnen wichtig ist.
- Keine Subventionen: Jede Prämienverbilligung ist nichts anderes als Sozialismus mit anderem Etikett.
- Echter Wettbewerb: Nur dort, wo der Kunde auch wegkann, muss der Anbieter Kosten senken und Leistungen verbessern.
- Eigenverantwortung: Wer mehr Sicherheit will, zahlt mehr. Wer spart, profitiert.
So lange wir in einer staatlich regulierten Zwangs-Einheitskasse sitzen, wiederholt sich das Spiel jedes Jahr: steigende Prämien, neue Versprechen, keine Besserung. Wie im Film mit dem Murmeltier – nur dass bei uns kein Happy End in Sicht ist.